摧毀孩子財務未來的五大錯誤育兒觀念
你可曾想過,爸媽一句「錢不是問題」或無心的獎懲,可能摧毀孩子的財務未來?很多父母無意中傳遞錯誤的金錢觀念,把金錢當情感工具,或避談財務,結果讓孩子缺乏判斷與責任感。其實,早期的財務教育、開放的親子對話和實際的金錢管理練習,可以大幅改變孩子未來的選擇與機會。本篇文章將帶你看見五大常見錯誤育兒觀念如何影響孩子,並提供簡單可行的改變方向,從教導零用錢使用、建立計畫性儲蓄,到鼓勵孩子參與家庭金錢決策。閱讀下去,你會知道哪些話語和做法該停止,哪些習慣值得立刻開始,幫助孩子建立穩健的財務基礎,讓他們擁有更自由、更有選擇的人生。
育兒金錢觀念為何重要
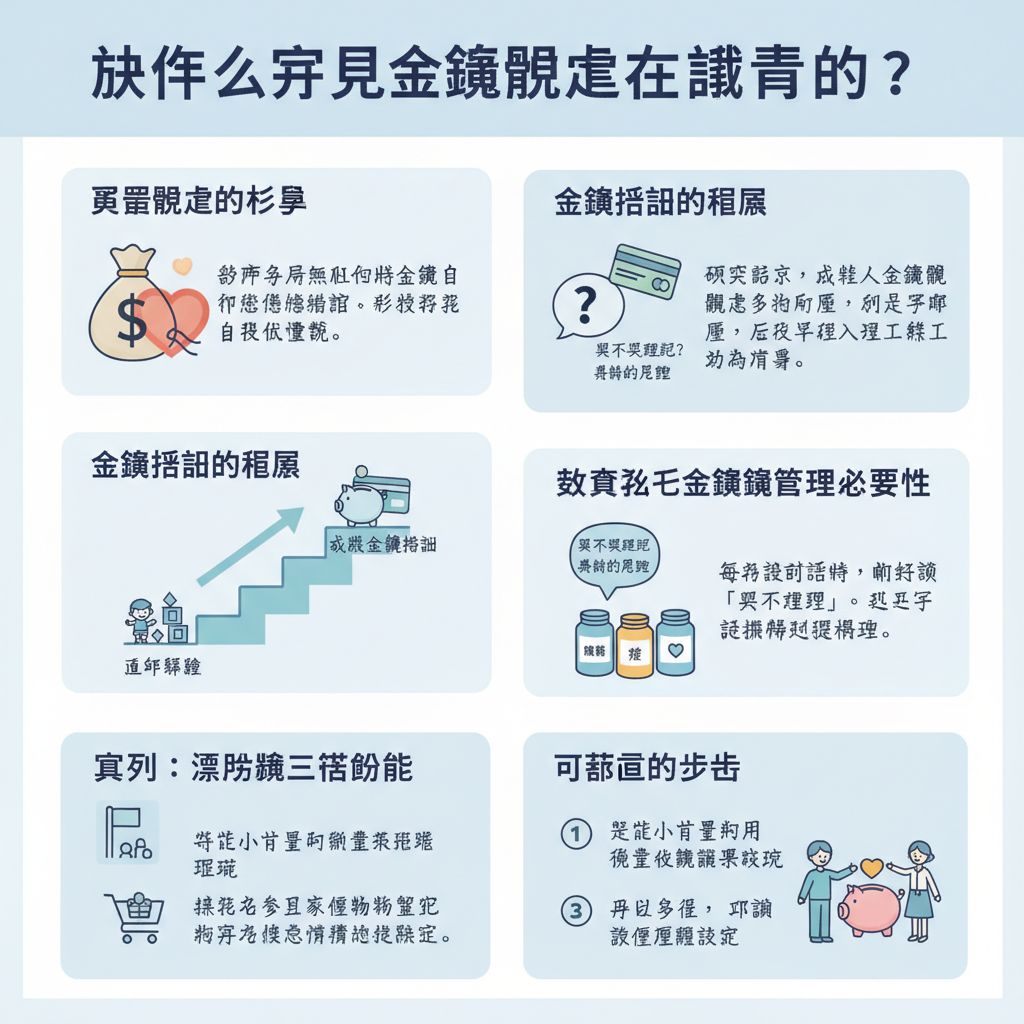
許多父母無意中傳遞錯誤觀念,影響孩子的一生,這就是為何要思考育兒金錢觀念為何重要。理解錯誤觀念如何影響孩子的財務未來很關鍵:把錢當情感工具或獎懲手段,容易讓孩子把消費和自我價值綁在一起。研究與教育案例常顯示,多數成人的金錢習慣根源於童年經驗,早期介入能改變軌跡。
教育孩子金錢管理的必要性與重要性在於把抽象概念變成日常練習。與孩子開放對話:為何與孩子談錢至關重要,不只是回答「買不買得起」,而是解釋選擇背後的理由。實例:用零用錢做三格分配(儲蓄、花費、捐贈),每週檢視一次,孩子會更快學會權衡與延遲滿足。
早期的金錢管理課程能建立責任感,也讓父母改變育兒方式,為孩子的財務未來創造機會。可落實的步驟:1、設定小目標並用視覺化儲蓄表追蹤;2、讓孩子參與家庭購物預算並做決策;3、父母示範列出收支與儲蓄習慣。這些具體練習能讓孩子的財務決策更有信心與能力。
錯誤一:拿錢當情感交易
把錢當成情感交易,會讓孩子把金錢與愛混淆,長期影響孩子的財務未來。父母以金錢安撫情緒、獎勵愛意或懲罰行為,會讓孩子錯誤認為「錢能買到關係」。例如,一位母親每次孩子難過就買玩具,孩子學會用哭鬧換取消費,而非學習面對情緒或節制消費,這直接影響他們未來的消費習慣與理財能力。
教育孩子金錢管理的必要性在於把價值觀與操作分開。與孩子談錢能建立清晰界線:情感需要用陪伴與對話滿足,金錢則用來實現目標或承擔責任。研究與教育案例都顯示,早期金錢管理課程能提高儲蓄與計畫能力;家長在日常生活中開放對話,孩子對金錢的理解與自信會明顯增強。
可立即採取的具體步驟很實用:1. 訂立零用錢規則,將零用錢與情緒安慰分開;2. 設定儲蓄與消費目標,讓孩子參與計劃購物;3. 每月一次家庭理財對話,討論預算與選擇。這些方法能建立責任感,並為孩子的財務未來創造真實練習機會。
錯誤二:過度保護孩子
父母要先理解錯誤觀念如何影響孩子的財務未來。過度保護往往讓孩子以為金錢無需管理,或把金錢當作情感的替代品。舉例來說,若每次孩子犯錯家長都用金錢補救,孩子會學到「花錢就能解決問題」,長大後易出現花費失控或缺乏儲蓄的習慣。
因此,教育孩子金錢管理的必要性與重要性不能被忽視。從零用錢開始實作,將錢分為儲蓄、消費與捐贈三個罐子,能讓孩子具體感受選擇與後果。實務案例顯示,參與月度家庭預算的孩子,做決策時更有耐心,也更懂得優先順序。
開放對話:為何與孩子談錢至關重要?和孩子定期討論家庭支出與省錢目標,能減少金錢的神祕感,建立信心。早期的金錢管理課程:建立孩子的責任感,可以在日常生活中實踐。改變育兒方式,為孩子的財務未來創造機會,具體步驟包括:
1. 每週一次家庭財務小會議;
2. 給予固定零用錢並設定目標;
3. 讓孩子參與一次家庭購物並負責部分預算。
錯誤四:零用錢沒有規劃
許多父母在給予零用錢時,常常缺乏明確的規劃,導致孩子無法真正理解金錢的價值。當零用錢變成無限制的「小恩小惠」,孩子容易誤以為金錢隨手可得,忽視節制與儲蓄的重要。根據調查,約有六成的青少年因缺乏零用錢管理經驗,而在成年後面臨財務困難,這凸顯早期規劃的重要性。
教育孩子金錢管理,不僅是給予金錢,更是教導他們如何合理分配和使用。父母可以透過設定明確的零用錢用途,例如分成「花費」、「儲蓄」與「捐贈」三個部分,讓孩子學會計劃與自律。這種方法不僅培養責任感,也讓孩子在實務中理解金錢的多重功能。
此外,開放且正向的金錢對話對孩子的財務素養至關重要。父母應主動與孩子討論零用錢的來源與用途,解釋金錢背後的勞動價值,避免金錢成為情感交易的工具。透過這樣的溝通,孩子能建立正確的價值觀,減少未來因財務壓力產生的焦慮。
實際行動上,父母可以與孩子共同制定零用錢計劃,定期檢視使用情況,並鼓勵孩子參與家庭預算的小決策。這些步驟不僅讓孩子感受到信任,也提供持續學習和調整的機會,為他們未來的財務自由奠定良好基礎。
錯誤四:零用錢沒有規劃
很多父母把零用錢當成便利或情緒工具,結果孩子學到錯誤觀念。理解錯誤觀念如何影響孩子的財務未來很重要:當零用錢沒有規劃,孩子容易把金錢和愛、獎賞綁在一起,缺乏預算與延遲滿足的能力。舉例來說,常以零用錢獎勵好行為的家庭,孩子可能只為了獲得金錢而改變行為,長期不利財務健康。
教育孩子金錢管理的必要性與重要性在於把抽象概念變成日常練習。從小訂定固定零用錢並搭配簡單規則,比臨時給予更有效。家長可採用分罐法(存、花、捐)或月度小預算,並與孩子開放對話:討論購買優先順序、比較價格、設定儲蓄目標。真實案例顯示,經常討論金錢的家庭,孩子在青少年期較能自主管理帳單和儲蓄。
早期的金錢管理課程與改變育兒方式能建立責任感。具體可行的步驟:
1) 每週與孩子談錢5–10分鐘,檢視花費或儲蓄進度;
2) 設定短期(玩具)與中期(電子產品)儲蓄目標並畫圖追蹤;
3) 讓孩子參與實際購物決策,體會價格與選擇。這些簡單方法能把理論轉為習慣,為孩子的財務未來創造機會。
錯誤五:不教孩子理財
很多父母無意間傳遞錯誤觀念,影響孩子的財務未來。理解錯誤觀念如何影響孩子的財務未來很重要:把金錢當成情感工具(獎勵或懲罰)會讓孩子把花錢和自我價值連結。研究顯示,早期的金錢態度會延續到成年,導致衝動消費或逃避理財。家長先檢視自己的金錢語言,能避免把壞習慣傳給下一代。
教育孩子金錢管理的必要性與重要性在於實際操作勝於說教。與孩子開放對話:為何與孩子談錢至關重要,定期用簡單例子講家庭預算、帳單與儲蓄目標。實務練習像讓孩子用零用錢規劃一次購物、比較價格或為一件心儀物品存款,都能把抽象概念具體化,增強信心與判斷力。
早期的金錢管理課程可建立責任感,父母可以立即採取三個步驟改變育兒方式,為孩子的財務未來創造機會:1) 設定固定零用錢並分成「儲蓄/花費/分享」三罐法;2) 指派小任務並以金錢回饋連結成果;3) 每月和孩子一起檢視帳目與目標。這些具體做法簡單可行,能在日常生活中逐步養成良好理財習慣。
如何修正錯誤育兒觀念
在討論如何修正錯誤育兒觀念時,先理解錯誤觀念如何影響孩子的財務未來。許多父母無意中把金錢當作情緒工具,例如用買東西來安撫或用錢懲罰,這會讓孩子把金錢和情感綁在一起。研究顯示,早期金錢觀念會延伸到成年理財行為,影響儲蓄與消費習慣。
教育孩子金錢管理的必要性與重要性在於把抽象變具體。父母可以從零用錢教起,示範如何記帳、比價與設定目標。開放對話也很關鍵:每週一次的家庭理財小會議,讓孩子提出問題和選擇,能增強理解與自信。實務例子:一位家長讓孩子負責家庭購物清單,結果孩子更會比較價格並達成儲蓄目標。
早期的金錢管理課程應該是動手做的,建立責任感並創造練習機會。具體步驟:
1. 制定每週零用錢與紀錄方式(紙本或簡單App)。
2. 採用存、花、捐三罐法,設定短期與長期目標。
3. 讓孩子參與購買決策,計算折扣與預算。
4. 定期檢討進度並給予正向回饋。
這些改變育兒方式的小步驟,能為孩子的財務未來創造實際機會。
建立孩子財務好習慣
理解錯誤觀念如何影響孩子的財務未來:很多父母無意用金錢作為情感工具,像是以零用錢當獎賞或懲罰,會讓孩子把金錢和情緒綁在一起,難以建立理性判斷。舉例來說,一位父母總以買玩具安慰哭鬧的孩子,長大後孩子傾向以購物解決情緒。察覺並改變這類做法,是改良財務教育的第一步。
教育孩子金錢管理的必要性與重要性:從小教孩子分配零用錢,讓他們親手計劃和達成目標。實務做法:把每週零用錢分成三份──一半存款、一小部分捐贈、剩下作為自由花費(例如每週零用錢一百元,存五十、花三十三、捐十七)。父母可採取「比例配對」激勵:當孩子自行存下一定金額時,父母按比例配對,增加成就感與延遲滿足能力。
開放對話與早期金錢管理課程:與孩子定期討論家庭預算、超市購物或每月帳單,讓金錢成為生活話題而非禁忌。實作活動包括:讓孩子負責一餐的採買預算、用表格追蹤一個月花費、或參加學校的小額理財課程。三個可執行步驟:從設定儲蓄目標開始、每週檢視收支、並鼓勵孩子在真實情境下做決策,逐步建立孩子財務好習慣。
結論
修正錯誤育兒觀念是守護孩子財務未來的關鍵。父母應避免以情感操控金錢,從小以開放對話教導金錢觀念,並透過儲蓄與消費的實際練習,建立責任感與理財習慣。早期教育能降低未來財務風險。你今天的改變,將成為孩子長遠的資產。歡迎留言分享經驗或疑問,分享本文給親友,或閱讀更多資源,落實這些策略,為孩子創造穩健起點。
FAQ
常見問答
問:為什麼有些父母會無意中傳遞錯誤的金錢觀念?
答:父母的成長背景、情緒反應和金錢焦慮都會影響教養方式。把金錢當情感工具(例如用買東西安慰孩子或用金錢作為愛的衡量)會讓孩子形成錯誤認知,認為金錢能解決所有問題或是愛可以用金錢買來。
問:從何時開始教孩子理財比較合適?
答:越早越好。幼兒期可以開始用遊戲、分罐或零用錢教基本概念;學齡期可加入儲蓄、記帳和簡單預算;青春期則可討論工作、薪資、信用與貸款等更實際議題。重點是依年齡調整深度與責任。
問:應不應該給孩子零用錢?要怎麼給才有教育意義?
答:建議給零用錢,並搭配明確目的與規則。可以設定儲蓄、花費、分享三個罐子或帳戶,讓孩子學會分配;也可把零用錢與家務、責任或學習成果部分連結,但要避免把所有愛和肯定綁在金錢上。
問:不談錢真的會傷害孩子嗎?
答:會。避談金錢會讓孩子對財務事務感到陌生或害怕,缺乏處理現實金錢問題的能力。坦誠、年齡適當地與孩子討論家庭預算、消費決策和儲蓄目標,有助建立信心與判斷力。
問:如何在日常生活中讓孩子參與金錢管理?
答:讓孩子參與購物比較價錢、列購物清單、設定買東西的優先順序、計算找零,或共同討論家庭大筆支出(如度假預算)都是實戰機會。實際操作比單純說教更有效。
問:孩子犯錯花光錢怎麼辦?應該插手還是放手讓他承擔後果?
答:視情況而定。小額錯誤可以讓孩子承擔自然後果,這是最好的學習機會;但重大錯誤則可先介入,和孩子一起檢討原因、制定改進計畫,並用分期或補償方式讓孩子逐步負責。重點是把錯誤當成教學契機,而非懲罰或羞辱。
問:父母應該如何示範正確金錢觀?
答:以身作則是最強的教材。公開示範記帳、討論家庭預算、較理性地比較購買選擇、在孩子面前不隨意用消費緩解情緒,都是正面示範。若父母有財務錯誤,也可適度承認並與孩子一起學習修正。
問:要怎麼教孩子分辨想要和需要?
答:可以用實際情境演練:列出目標(例如買一雙球鞋)、權衡是否必需、比較不同選擇與價格,並設定等待期(例如思考一週再決定)。透過購前評估和延遲滿足,孩子會逐漸學會區分。
問:如何談論薪水、稅務和負債這類較複雜的議題?
答:把複雜概念拆成簡單比喻與生活例子,例如把稅比喻為公共服務的分攤,或把貸款比喻為借東西需付利息。用家庭預算或模擬遊戲讓青少年自己計算稅後薪資、房租和儲蓄,效果最佳。
問:若父母本身理財不好,該怎麼教孩子?
答:誠實但不推卸責任,告訴孩子你也在學習,分享具體改變措施(例如開始記帳、制定還債計畫),並邀請孩子一起參與一些簡單任務。若需要,可尋求理財課程或專業協助,避免把錯誤觀念延續給下一代。
問:有哪些日常資源或活動可以用來教孩子理財?
答:家庭理財遊戲、兒童理財書籍、學校或社區的理財課程、模擬投資平台、零用錢管理App、共同規劃小型專案(如義賣或創業嘗試)都是實用資源。選擇適齡且注重實作的工具最有效。
問:如何逐步改變錯誤育兒觀念,避免再次把錯誤傳給孩子?
答:先自我檢視常見錯誤(例如用金錢表達愛、避免談錢、過度保護);設定小步驟改變(例如開始與孩子每週談一次家庭錢事、建立零用錢規則);持續反思與調整,並在家庭內創造開放討論氛圍。改變是漸進的,重要的是一致性與耐心。
結語
通過問答的方式可以讓父母快速把握核心觀念:金錢教育需要早開始、以行動示範、和孩子坦誠對話,並把錯誤當成學習機會。修正錯誤觀念,才能為孩子創造穩健的財務未來。